※この記事にはアフィリエイトリンクを含みます。
アメリカに帯同した専業主婦の駐在妻は、自分のクレジットカードを作るべきなのでしょうか?
私は、渡米して1年以上、自分名義のアメリカのクレジットカードを持っていませんでした。
夫の名義のクレジットカードを使っていて、特に生活で困ったことはありませんでした。
ただ、アメリカのクレジットカードは日本と比べて入会ポイントや還元がすごく高く、そのお得さに気付いたのが渡米1年以上経ってからでした。
もし、渡米前から計画的に自分名義のクレジットカードを作る準備ができれば、クレカの恩恵をもっと受けられたのでは?とも思いました。
しかし、クレジットカードを複数持つのは紛失や、不正利用などを考えるとリスクでもあります。
今の私のスタンスは、たくさんカードを持つのではなく、一つの会社に絞ってポイントを貯める方が楽かつ安全かなと思っています。
私自身がずぼらなのもあり、管理を考えると心配で…。
でも、基準は人それぞれ。
アメリカのクレジットカードを複数持って、お得に暮らしている方もたくさんいると思います。
今から駐在妻になる方や、渡米後の方へ、アメリカのクレジットカードについて知って、作るかどうかの選択ができるための記事になればいいなと思っています。
今回は、専業主婦のアメリカ駐在妻でもアメリカのクレジットカードを作る4つの方法をまとめました。
「そもそも作る必要がある?」というところから、必要な条件や注意点までまとめています。
この記事でわかること
・アメリカ駐在妻はクレカを作るメリット・デメリット
・アメリカ駐在妻がクレジットカードを作る方法4つ
・クレジットカードを作るために必要なこと
専業主婦のアメリカ駐在妻はクレカを作るべき?メリット・デメリットを解説
必ずしも、自分のクレジットカードを作らなくてはいけないわけではありません。
専業主婦としてアメリカで生活するだけなら、夫のクレジットカードが1枚か2枚あれば十分生活自体はできます。
ただ、アメリカのクレジットカードで得られる入会ポイントや紹介制度、利用によってもらえるポイントは、日本に比べてとても大きいため、夫婦でクレカを作り、ポイントを貯める方も多いです。
私も、最初はクレジットカードでもらえるポイントの恩恵を全然知らず、持っていませんでしたが、今は自分名義のクレジットカードを作り、持っています。
専業主婦のアメリカ駐在妻が、自分名義のクレジットカードを作る場合のメリット・デメリットをまとめます。
自分名義のクレジットカードを作るメリット
主なメリットは次のとおりです。
- 夫婦それぞれで入会ボーナスや利用ポイントを受け取れる
- ホテルや航空会社のポイントを貯めて旅行などに活用できる
- 自分自身のクレジットヒストリー構築につながる可能性がある
- 自分で自由に使えるカードを持てる
また、自分名義のクレジットカードを作り、利用することで自分のクレジットヒストリー(クレヒス)を築くことができるようになります。
クレジットヒストリー(クレヒス)とは、クレジットカードやローンなどの利用・支払いに関する履歴のことです。
そのクレジットヒストリーなどをもとに算出される、信用度を数字で表したものがクレジットスコアです。
自分名義のカードが作れて、しっかり支払いができていれば、さらにお得なポイントがもらえるカードが作りやすくなるという感じです。
アメリカに来て、クレジットカードのポイントでお得に旅行したいと思っている方は、早めにクレジットカードを作れるように準備しておくと良いと思います。
ちなみに、デビットカードはポイントが付かないことが多いので、クレジットカードを利用する方がお得と言えます。
自分名義のカードを作るデメリット
一方で、カードが増える分、管理も必要になります。
- 利用状況や不正利用を確認する手間が増える
- 支払い日や自動引き落としの設定を管理する必要がある
- 年会費などの維持費がかかる場合がある
- 帰国時に解約手続きが必要になることがある
また、私の失敗談ですが、カードが到着してから、銀行口座の自動引き落とし設定をするのを忘れていて、延滞料で20ドルかかったことがあります。
また、クレジットカードの解約は、日本のより難易度が高いと私は感じています。
アメリカのクレジットカードは、カードによって電話での解約が必要な場合もあります。
英語が得意ではない私にとっては、帰国時の解約手続きも負担に感じています。
夫のカードや追加カードで不便なく生活できていて、ポイントに魅力を感じない場合は、無理に自分名義のカードを作る必要はありません。
自分の生活スタイルや滞在期間、カードの管理ができるかどうかを考えて、必要に応じてクレジットカードを作るかどうか検討してみましょう。
次からは、クレジットカードを作ろうと思った方へ向けて、専業主婦のアメリカ駐在妻が自分名義のクレジットカードを作る場合、どのような方法があるか紹介していきます。
専業主婦のアメリカ駐在妻がクレカを作る4つの方法
専業主婦のアメリカ駐在妻が自分名義のクレジットカードを作る方法は、主に以下の4つです。
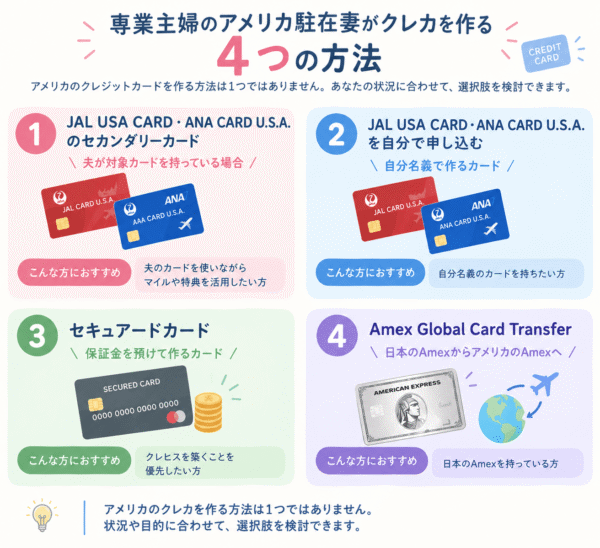
この4つの方法を順番に解説していきます。
①JAL USA CARD・ANA CARD U.S.A.のセカンダリーカード
夫がJAL USA CARDかANA CARD U.S.A.カードを作り、妻が渡米してSSNを取得したらそのセカンダリーカードを作るという方法です。
以下のような流れです。
夫が渡米前にJAL USA CARDかANA CARD U.S.Aを作る
↓
妻が渡米後、SSN取得
↓
JAL USA CARDかANA CARD U.S.Aの「ジョイントカード(Secondary Cardholder)」を作る
↓
夫の支払い履歴が反映され、妻のクレジットヒストリーを築くきっかけになる
↓
妻名義のクレカを申請
↓
審査が通れば、妻名義のアメリカのクレジットカードをゲット!
まず、夫が先にJAL USA CARDかANA CARD U.S.Aを作ります。
妻が渡米後にSSNを取得したら、そのJAL USA CARD、ANA CARD U.S.Aのジョイントカードを申し込みます。
SSN(ソーシャルセキュリティーナンバー)とは、アメリカの社会保障番号で、マイナンバーみたいなものです。
詳しくは後述しますが、このSSNが取得できない場合は、取得できるカードが限られたり、代わりにITIN(個人納税者番号)を求められたりすることがあります。
ここで注意が必要なのは、JAL USA CARD、ANA CARD U.S.Aの家族カードとジョイントカードは別物ということです!
| 家族カード | ジョイントカード | |
|---|---|---|
| カードの立場 | 本会員に付随 | 自分も会員になる |
| 支払い責任 | 本会員 | 本会員と同等 |
| クレヒス構築 | 基本的に自分の実績にはなりにくい | 自分のクレヒス構築につながる |
| 自分名義のカードとして持つ | × | ○ |
家族カード(Authorized User)はSSNがない状態でも作れますが、クレヒスが貯まりません。
一方、ジョイントカード(Secondary Cardholder)を持つことで、夫のカードと同じ口座の利用・支払い履歴が自分のクレジットヒストリーにも反映され、クレジットを築くきっかけになります。
家族カードは本会員に付随するカード。一方、Secondary会員は本会員と同様に支払いなどの責任を負う会員です。
SSNや居住を確認できる証明書を取得したら、ジョイントカードを申請できます。
JAL USA CARDの申請では、SSN・パスポート・VISA・免許証などの居住を確認できる証明書が必要です。
※居住確認書類は、免許証がない場合、妻の名前が入った賃貸契約書や光熱費の請求書が代わりになります。
ANA CARD U.S.A.でも、パスポート・VISA・SSN(取得済みの場合)・米国の住所を確認できる書類などの提出を求められます。
JAL USA CARDやANA CARD U.S.A.は、SSNがなくても申し込める場合があります。
ただし、カードを作れることと、クレヒスを構築できることは別です。
両カードとも、SSNを登録することで米国のクレジットヒストリー構築につながると案内されています。
SSNが取得できない方で、クレヒスを構築したい場合、後述する③か④の方法でクレジットカード取得を考えましょう。
ジョイントカードを取得できたら、クレジットスコアを確認してみましょう。
クレジットスコアの見方や目安については別記事で紹介予定です。(執筆予定)
- 夫が渡米前で、夫のJAL USA CARD、ANA CARD U.S.Aを今から作ることができる
- すでに夫がJAL USA CARD、ANA CARD U.S.Aを持っている場合。
- JALかANAをよく使い、マイルを貯めたい人。
- SSNを取得できる・持っている人。
②JAL USA CARD・ANA CARD U.S.A.を自分で申し込む
自分名義のJAL USA CARD、ANA CARD U.S.A.を作る方法です。
JAL USA CARD、ANA CARD U.S.A.は、SSNやアメリカでのクレヒスがない状態でも作れます。
また、渡米前でも渡米後でも申し込みができます。
年会費は、JAL USA CARDだと、年35ドル(Basic Rewards)か85ドル(Premium Rewards)と、2種類ありますが、カードの還元率等の条件が変わります。
ANA CARD U.S.A.は、年85ドルです。
それぞれJALとANAのマイルが貯まるので、どちらを利用することが多いかで選ぶと良いと思います。
JAL、ANAを使わない方にとっては、恩恵が少ないかもしれません。
そして、こちらもSSNを取得しないと、クレヒス構築につながりません。
SSNがない場合は、この方法でクレヒスを構築して、別のアメリカのクレジットカードを作ることは難しいと言えます。
- JALかANAをよく使い、このマイルを貯めたい人
- SSNを取得できないが、自分名義のカードをアメリカで使いたい人
③セキュアードカードを利用する
セキュアードカードとは、一言でいうと保証金が必要なクレジットカードです。
クレヒスがない人でも、信用情報の代わりに保証金(Security Deposit)を先に払うことで、作れます。審査は必要です。
その保証金を払った額までが利用限度額になることが多いですが、カードによって異なることもあります。
保証金を支払って、利用分は後で引き落とされる。解約時には保証金が戻ってくるという仕組みです。
保証金は、最低49ドルから設定されているカードもあれば、200ドル以上必要なカードもあります。
例えば、
| 比較項目 | セキュアードカード | デビットカード |
|---|---|---|
| カードの種類 | クレジットカード | 銀行口座に紐づく決済カード |
| 支払方法 | 利用分を後払い | 銀行口座からその都度引き落とし |
| クレヒスは構築される? | 信用情報機関に報告されるカードなら可能 | 通常は構築されない |
| 保証金 | 必要 | 不要 |
デビットカードではクレヒスは構築されませんが、セキュアードカードではクレヒスを築くことが可能になります。
※保証金の金額・返金条件・信用情報機関への報告内容はカードによって異なります。
信用情報機関に利用状況が報告されるセキュアードカードなら、責任を持って利用・返済することでクレジットヒストリーの構築につながり、次に普通のクレジットカードを作れる可能性が出てくるということです。
また、SSNがなくても、カード会社によってはITINを使って申請できますが、必要な本人確認情報や申込条件はカード会社によって異なります。
ただ、次に作りたいカードがある場合、そのカードによってはSSNがないと作れない場合もあります。
SSNがなくても、セキュアードカードを作りクレヒスを築くことはできますが、必ずしもそのあとに作りたいカードを作れる道が開かれる、というわけではありません。
- SSNを取得できないけど、クレジットカードを持ちたい方
- クレヒスを築きたい方
④日本でAmexを持っているなら、Global Card Relationshipを利用する
Amexには、日本で発行されたAmexの対象カードを3か月以上保有している場合に限り、アメリカでAmexの対象のカードを1枚申請することができる制度があります。
これが「Global Card Transfer(Global Card Relationship)」という制度です。
日本ですでにAmexを使っている人なら、渡米後の選択肢の一つになります。
渡米までに時間があるなら、日本でAmexカードを作って利用しておくとこの制度が利用できます。
また、SSNがなくても、ITINがあればGlobal Card Transferを利用してアメリカのAmexに申し込みができます。
- 日本でAmexを3か月以上保有し、延滞などなく利用できている
- SSNはないが、ITINは取得できる
専業主婦のアメリカ駐在妻がクレカを作る前に確認したいこと
確認しておくべきは以下の5つです。
SSN(ソーシャルセキュリティーナンバー)はあるか
SSNはVISAの種類や状況によっては取得できない場合もあります。
就労している方は持っていることが多いと思いますが、専業主婦なら持てない方もいるかもしれません。
アメリカのクレジットカードを申し込む際には、SSNを求められることがよくあります。
ただし、SSNがないと必ずクレジットカードを作れないわけではなく、カードによっては、SSNがなくても申し込める場合があります。
まず、SSNがあるかどうか、また取得できるのかを確認してみましょう。
SSNがない場合でも、カード会社によってはITIN(Individual Taxpayer Identification Number:個人納税者番号)を受け付けていることがあります。
ITINとは、SSNを持てない場合に納税申告用として米国の税務当局であるIRSから発行される個人用納税者番号です。
その場合、SSNがなくてもクレジットカードに申し込める可能性があります。
ただし、ITINはクレジットカードを作るためだけに取得するものではなく、アメリカの税務上の理由で発行される番号です。
自分名義の銀行口座はあるか
自分名義の銀行口座を持っておくことで、作れるクレジットカードの幅は広がります。
楽なのは、夫の銀行口座をジョイントアカウント(共同名義)にすること。
そうすることで、妻も自分の銀行口座として使えます。
私も、夫が使っていた銀行口座をジョイントアカウントにして、引き落とし口座にしています。
もちろん、自分名義のみの銀行口座を作るという方法もあります。
夫名義のみの銀行口座しかなくても、クレジットカードを作れることはありますが、カードによって条件は異なります。
アメリカの住所が決まっているか
一般的なアメリカのクレジットカードでは、米国住所などの情報が必要になることが多いです。
一方、JAL USA CARD、ANA CARD U.S.A.なら、渡米前にアメリカの居住住所がなくても、職場等の住所で作ることはできます。
クレジットヒストリー(クレヒス)とクレジットスコア
たとえ日本でクレジットカードを延滞なく使えていたとしても、アメリカではその信用情報は引き継がれません。
アメリカでのクレジットヒストリーがないと、申し込み条件を満たせないカードもあります。
クレヒス・クレジットスコアに関しては、別記事でまとめる予定です。
収入
専業主婦の状態だと、自分の収入は0のことが多いですよね。
でも、クレジットカードを申し込む際には夫婦合算の収入を書けば大丈夫なことが多い印象です。
実際、私がクレジットカードを申請したときは、夫の収入を入力して通りました。
※申し込むクレジットカードによって異なる場合もあるので、確認してください。
我が家の場合の体験談
私は、夫のJAL USA CARDのジョイントカードを取得してクレヒスを貯めることができました。
専業主婦のアメリカ駐在妻の私でも、自分名義のクレジットカードを作ることができ、嬉しかったです!
ちなみに、私の場合は最初にAmexのBlue Bisiness Plusの審査に通りました。
一方、私はその後Chase Freedom Unlimitedを申し込みましたが、最初は審査に通りませんでした。
英語が苦手ながら、電話まで挑戦して聞いてみたんですが、無理でした…。
しばらくAmexを利用してから再度申し込んだところ、今度はオンライン申請だけで承認されました。
我が家が現在持っているカードは夫婦2枚ずつで合計4枚です。(2026年9月現在)
夫は、JAL USA CARD、ヒルトン、マリオット、チェイスなど、もっと持っていたんですが、少しずつ整理して今は2枚になりました。
一時期、クレジットカードに入会して利用すればポイントがもらえる!と意気込んだこともありましたが、Chase Freedom Unlimitedに私がなかなか通らなかったことや、通ったのに支払い設定を忘れて延滞料を払う羽目になったりして、ちょっと疲れました…。
そして、私たちは任期のある駐在。本帰国の時にカードは解約する予定です。
私の持つカード2枚は電話での解約が必要なので、今からハードルを感じています。
私の場合は、今はカードを複数枚もって管理やリスクを背負いながら入会ポイントを稼ぐよりは、持つカードを絞って、そのカードのポイントを貯めるのが、合っているのかなと思っています。
まとめ
専業主婦のアメリカ駐在妻がクレジットカードを作る方法4つを紹介しました。
クレカの恩恵を受けたいなら、渡米前から計画的に自分名義のクレジットカードを作る準備をすることで効率的にポイントを稼げると思います。
ただ、クレジットカードを複数持つということは、その分管理の手間や、リスクを背負うことになります。
いずれ本帰国する方は、解約の手間も考えなければいけません。
これから駐在する方や、渡米直後の方に、クレジットカードの情報をリスクも合わせて知ってもらい、自分に合った選択をできるきっかけになれば幸いです。
あわせて読みたい
他にも渡米後直後にやるべきことはこちらの記事でまとめています。
コメント